Faites partie de la solution !
La SCIC La CleF lance sa 1ère levée de fonds citoyenne
Aujourd’hui, nous ouvrons notre première levée de fonds citoyenne par l’émission de 5 000 titres participatifs, soit un montant total de 500 000 €, ouverte jusqu’à la fin de l’année 2026.
En investissant dans La CleF, vous donnez à votre épargne un rôle concret : soutenir l’économie locale, préserver la vitalité de nos villages et contribuer à un immobilier plus juste et plus durable.
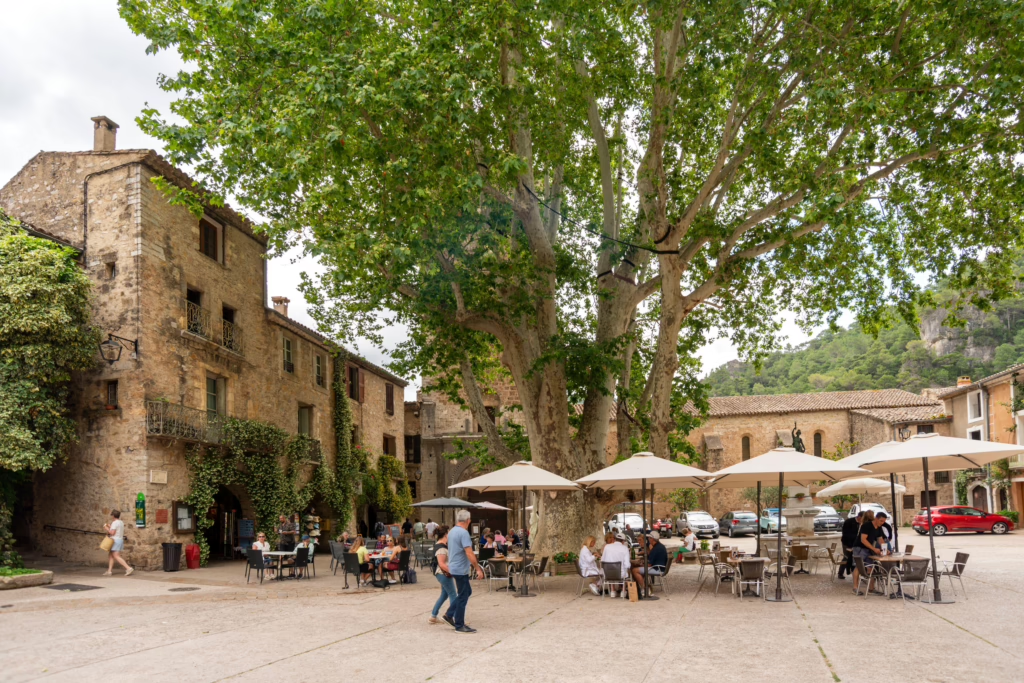
Rendre l’immobilier accessible à celles et ceux qui font vivre nos territoires
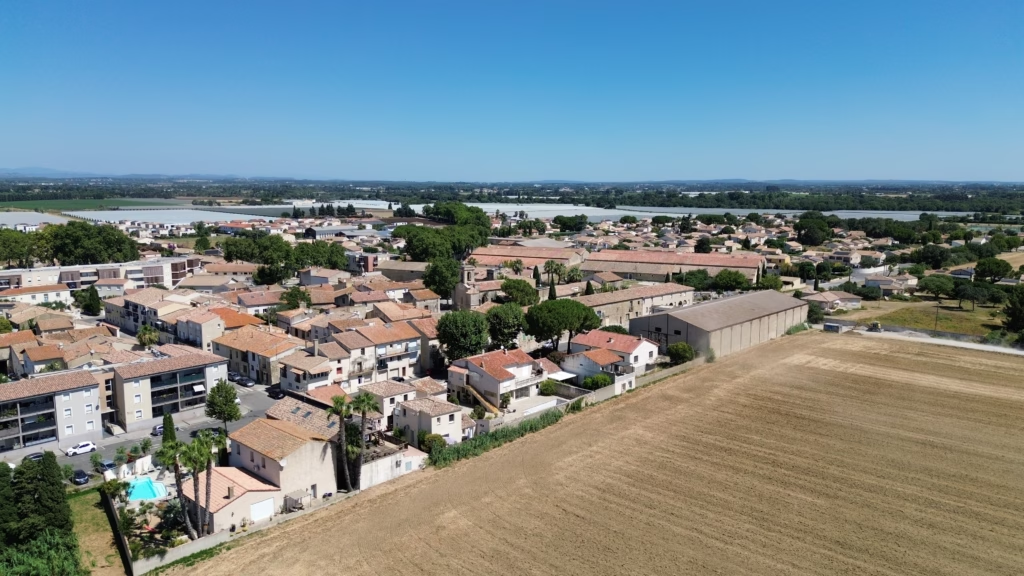
Revitaliser les coeurs de villes et de villages
Valoriser le patrimoine local en lui donnant une seconde vie
Proposer des loyers 20 à 25 % inférieurs à la moyenne du marché
Votre épargne devient un levier pour des projets concrets, utiles et ancrés dans nos territoires.
0€
de frais de souscription
2,5%
de rendement brut/an
25%
de réduction d’impôt (IR-PME)
100€
À partir
Contribuez à la vitalité de nos cœurs de villes et villages et bénéficiez d’une réduction d’impôt de 25 % (IR/PME) et d’un rendement objectif de 2,5 % par an, soit une perspective de rendement annuel de 6,8 % sur 7 ans.
Investir en 3 étapes
Je m’informe
Je consulte le document d’information synthétique et ses annexes (lien vers le DIS). L’investissement en titres participatifs au sein d’une Société Coopérative d’Intérêt Collectif (SCIC) comporte certains risques que tout·e investisseur·se doit connaître avant toute souscription.
Je crée mon compte sur Coophub
Je choisis mon produit financier et je renseigne le montant de mon investissement. Je complète mon profil en transmettant une copie de pièce d’identité et de justificatif de domicile.
Je souscris
Après vérification de mon éligibilité par les équipes de Villages Vivants, je reçois par mail une attestation de détention de mon investissement.
Estimez votre réduction d'impôt et vos intérêts
Contribuez à la vitalité de nos cœurs de villes et villages et bénéficiez d’une réduction d’impôt de 25% (IR/PME) et d’un rendement objectif de 2,5% par an soit une perspective de rendement annuel de 6,8% sur 7 ans : deux avantages qui se cumulent !
** Rentabilité annuelle de 2,5 % capitalisée sur 7 ans, avec 1 % de bonus sur les intérêts annuels. Estimation indicative, non contractuelle — l'investissement en titres participatifs comporte un risque de perte en capital.
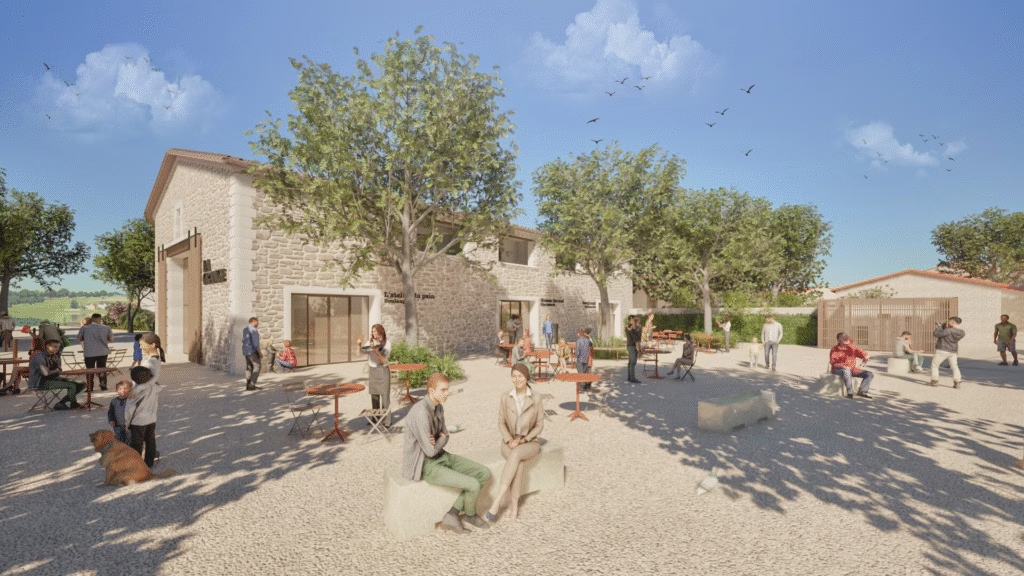
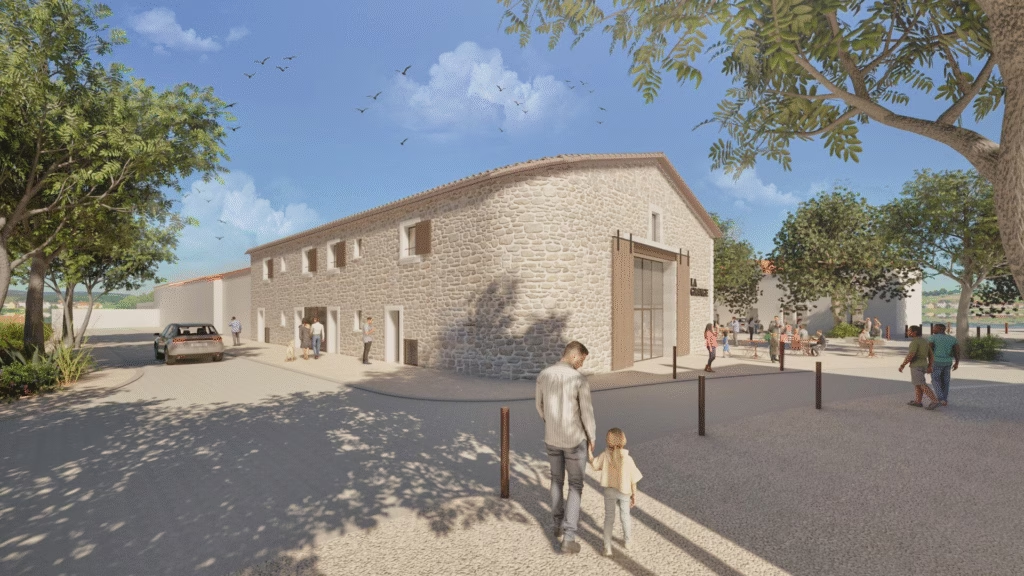
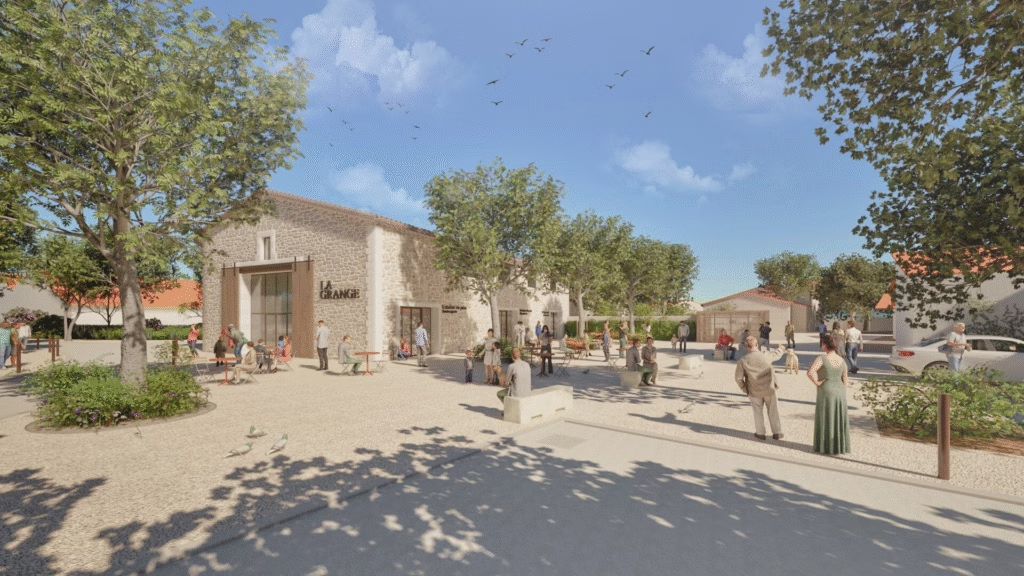
Contribuez concrètement aux projets portés par La CleF : Chaque euro souscrit se traduit directement en mètres carrés construits
FAQ
Et si votre épargne contribuait à la vitalité des cœurs de villes et villages du Midi ?
Investir dans La CleF, c’est soutenir une autre manière de faire de l’immobilier : créer des logements abordables, installer des commerces de proximité, accueillir des services à la population et redonner vie aux bâtiments de nos centres-villes et villages.
Mais investir, c’est aussi s’engager financièrement. Comment fonctionne notre levée de fonds ? À quoi sert votre argent ? Quelle rémunération pouvez-vous percevoir ? Comment La CleF cherche-t-elle à limiter les risques ?
Nous répondons ici aux principales questions, en toute transparence.
1. Comprendre votre investissement
Pourquoi La CleF fait-elle appel à l'épargne citoyenne ?
Pour transformer un bâtiment abandonné en logements, en commerces ou en services de proximité, il faut réunir plusieurs financements : des emprunts bancaires, parfois des subventions publiques, mais aussi des fonds propres ou quasi-fonds propres.
C’est précisément pour renforcer ces ressources que La CleF fait appel à l’épargne citoyenne.
Notre objectif est de mobiliser jusqu’à 500 000 € pour accompagner le lancement et le financement de nos premières opérations immobilières.
En participant, vous contribuez à donner à notre coopérative les moyens d’agir concrètement au service des habitants (notamment des professions dites essentielles) et des territoires.
À quoi servira concrètement mon argent ?
Votre investissement permettra de renforcer les moyens financiers de La CleF pour accompagner notamment quatre projets :
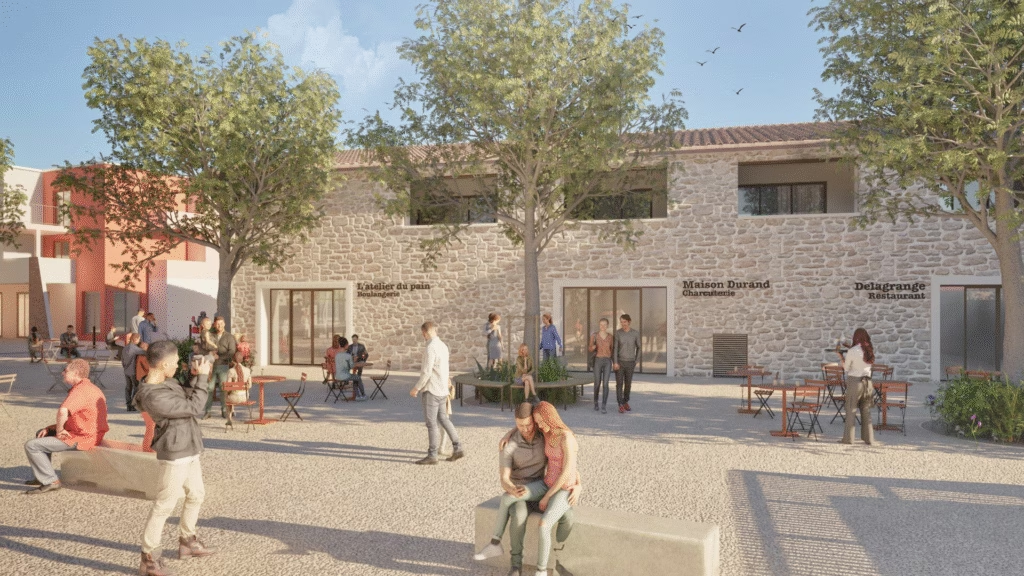
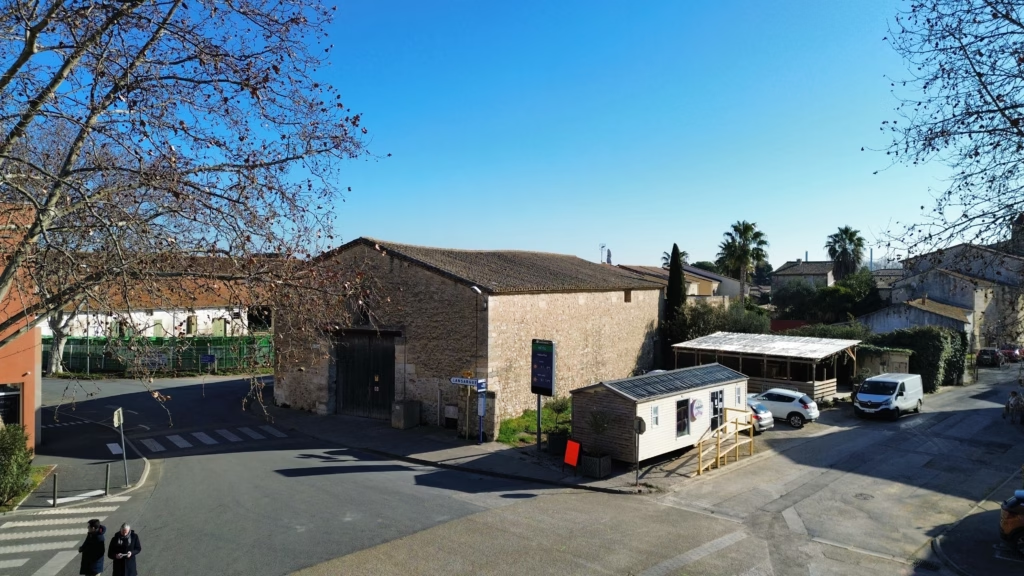
- À Candillargues (34) : la Grange Durand, qui associera logements locatifs abordables et commerces de proximité loués à prix coûtant.
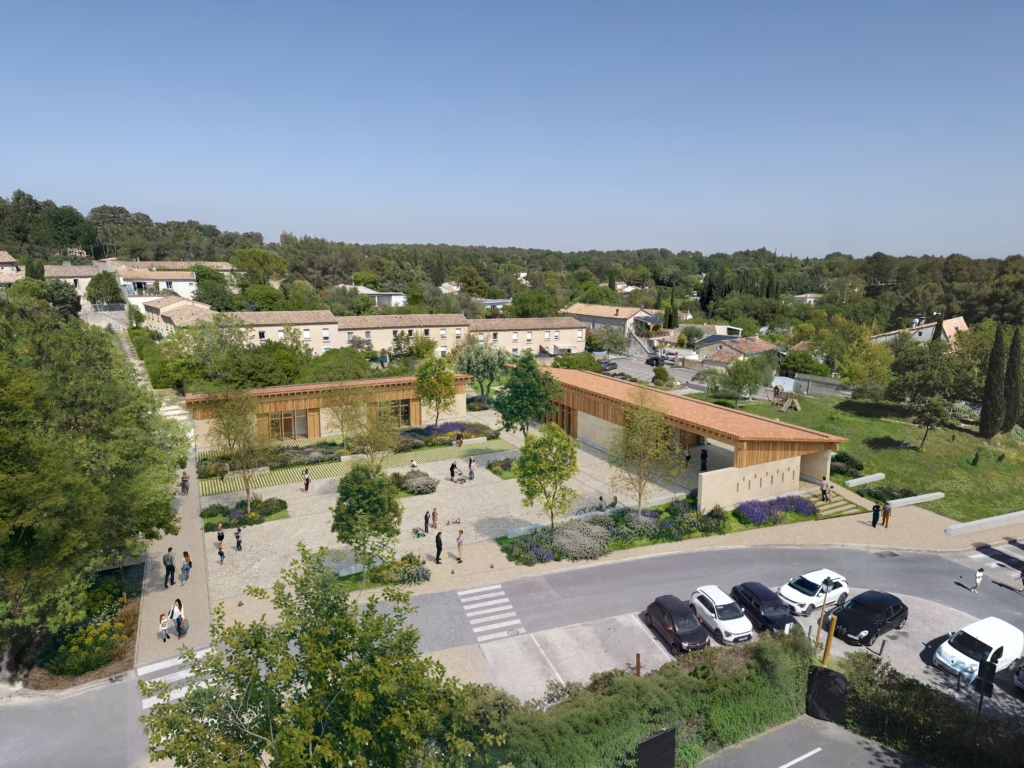
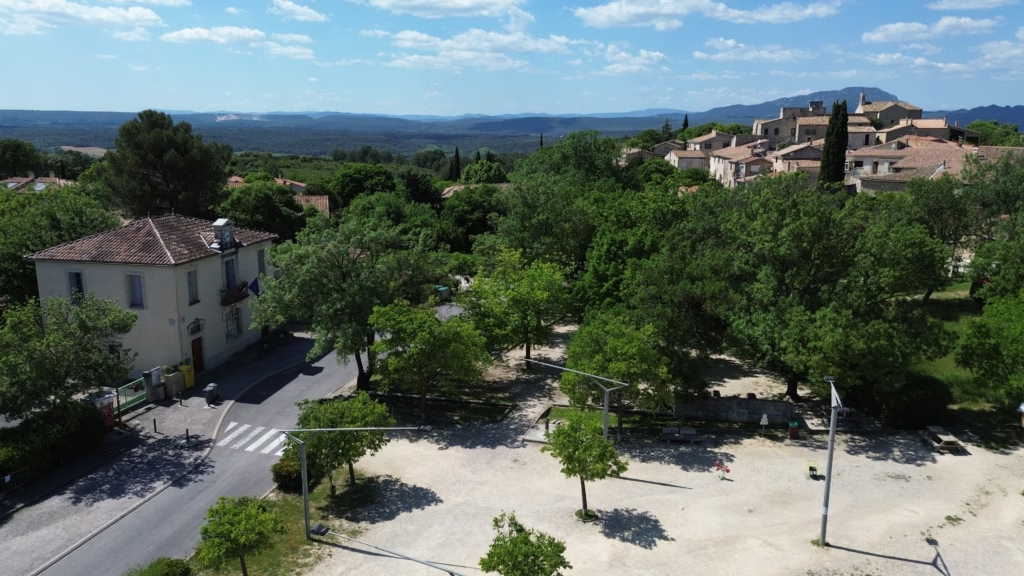
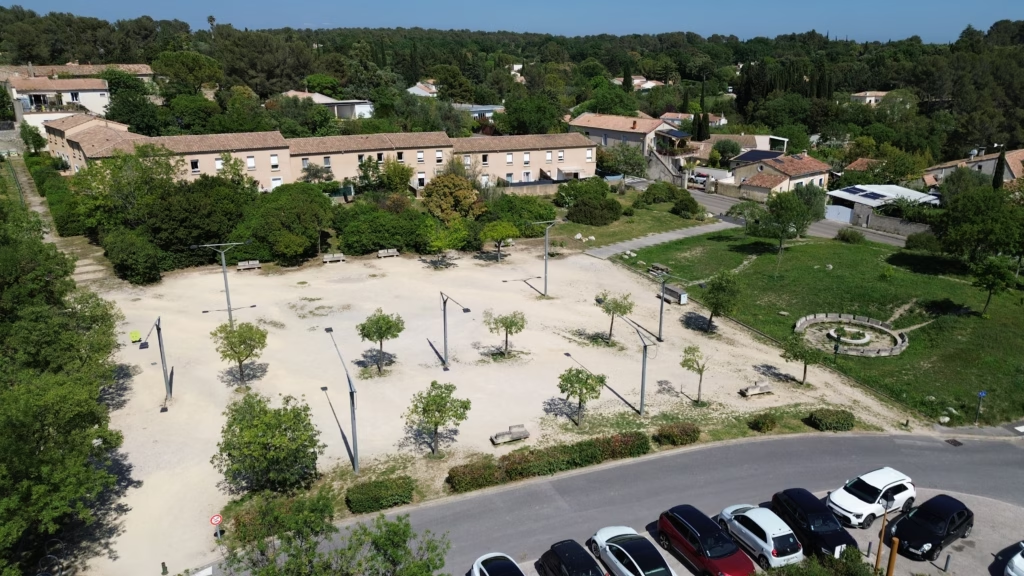
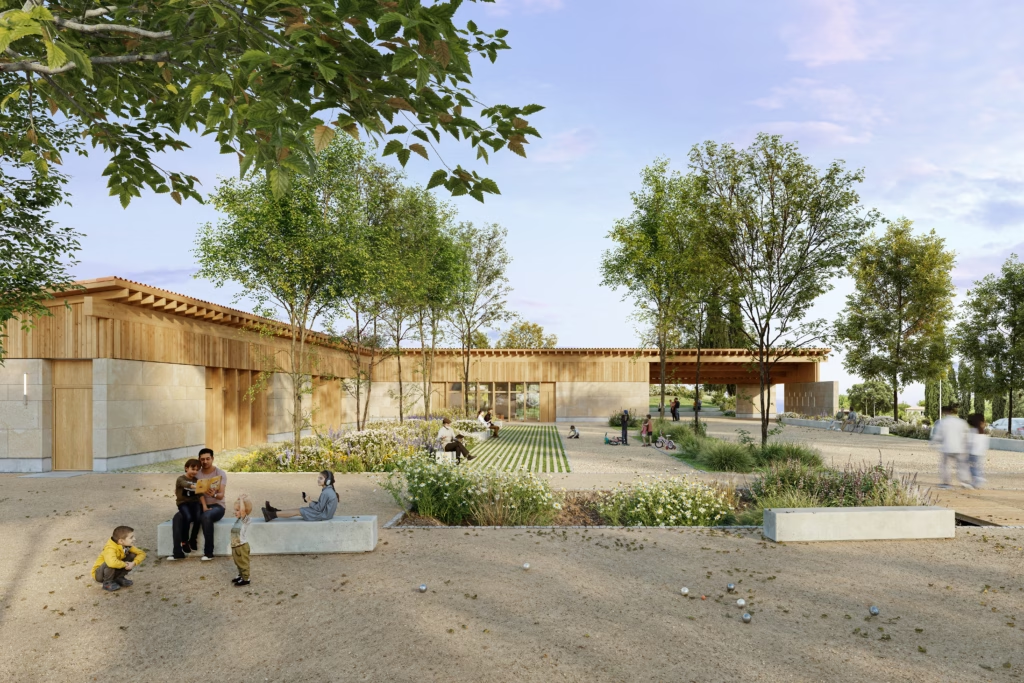
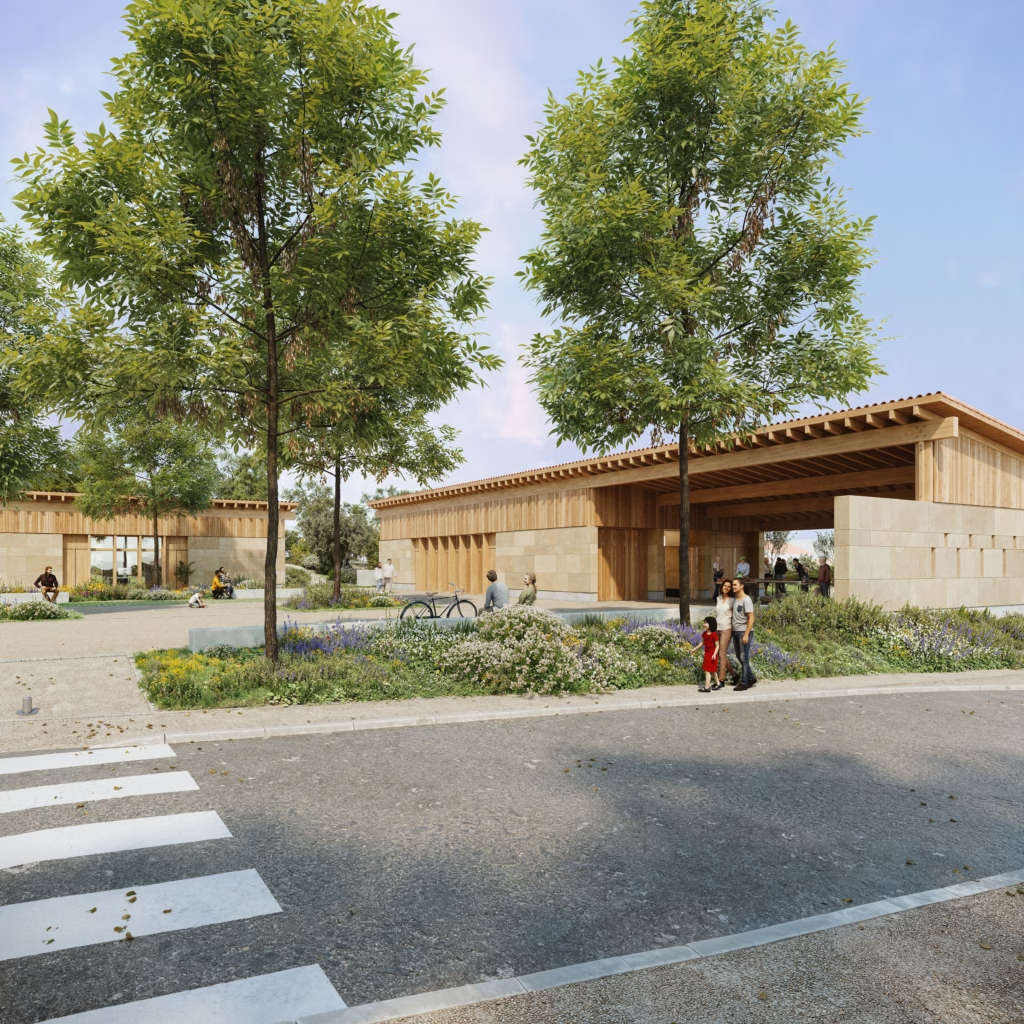
- À Saint-Vincent-de-Barbeyrargues (34) : un nouveau lieu de vie destiné à accueillir des activités associatives et de service à la population et un espace de convivialité.
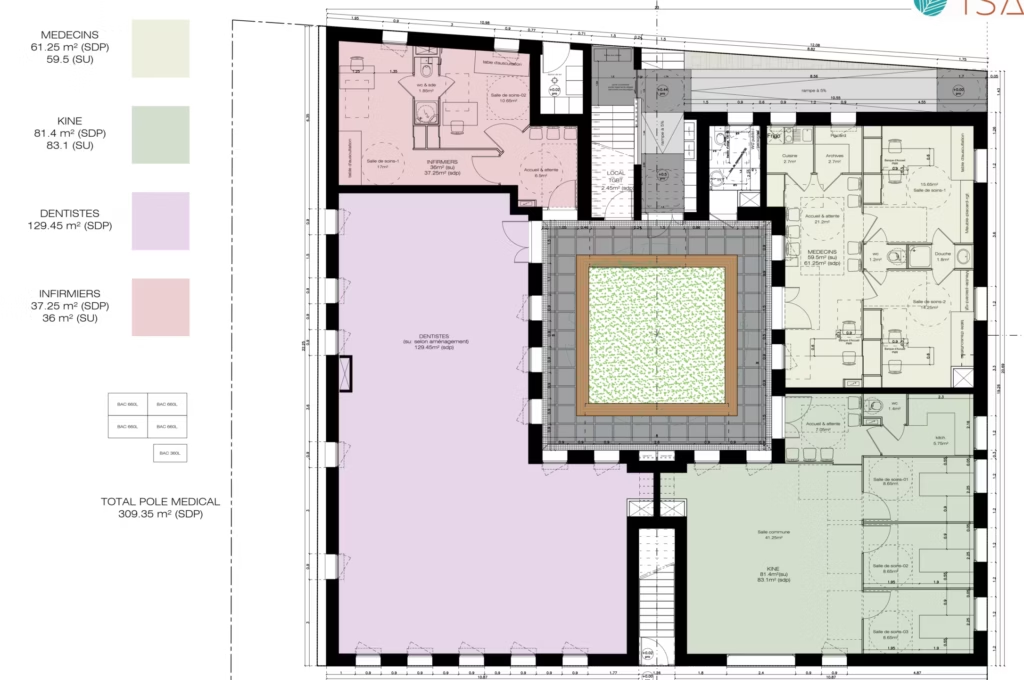
- À Candillargues (34) : une maison de santé pour 8 professions de santé accompagnée de logements abordables.
- À Mende (48) : la réhabilitation de l’immeuble Soubeyran en cœur de ville, avec notamment des logements locatifs conventionnés.
Ces projets illustrent notre ambition : remettre l’immobilier au service de la vie locale.
Les fonds collectés sont mobilisés à l’échelle de la coopérative, en fonction des besoins et de l’avancement de ses opérations. Votre investissement n’est donc pas affecté à un bâtiment particulier.
Qu'est-ce qu'un titre participatif ?
Un titre participatif est un instrument de financement de moyen terme, qui permet d’apporter des ressources à une société coopérative sans en devenir actionnaire.
En souscrivant, vous apportez des fonds à La CleF, en contrepartie d’une rémunération définie par le contrat d’émission.
Contrairement à une part sociale, un titre participatif ne vous donne pas de droit de vote dans la coopérative.
Il s’agit d’un investissement, et non d’un don ou d’un livret d’épargne. Votre capital n’est pas garanti mais nous vous le restituerons à l’issue d’un délai de 7 ans.
Faut-il être sociétaire de La CleF pour investir ?
Non. La souscription aux titres participatifs est ouverte sans obligation de devenir sociétaire de La CleF, sous réserve des conditions de souscription prévues par l’offre.
Si vous souhaitez également participer à la gouvernance de notre coopérative, vous pouvez vous renseigner sur le sociétariat, qui constitue une démarche distincte.
2. Rémunération, durée et fiscalité
Combien puis-je investir ?
Vous pouvez investir à partir de 100 € (soit un titre participatif), sans plafond individuel de souscription fixé par La CleF, dans la limite de 50 000 € par personne et 100 000 € pour un couple, selon les conditions de souscription applicables.
Chacun peut ainsi participer selon ses moyens et ses souhaits, qu’il s’agisse d’un investissement de quelques centaines ou de plusieurs milliers d’euros.
Pour vous aider à évaluer votre investissement, nous mettons à votre disposition un simulateur en ligne.
En renseignant le montant que vous envisagez d’investir, vous pourrez estimer :
- La rémunération annuelle brute fixe prévue par le contrat ;
- La rémunération variable potentielle, selon les résultats de la coopérative ;
- Le montant cumulé des rémunérations sur une durée de référence de sept ans, selon différents scénarios ;
- La réduction d’impôt éventuelle à laquelle votre souscription pourrait ouvrir droit, selon les conditions fiscales applicables.
Ces simulations sont fournies à titre indicatif. Elles ne constituent ni une promesse de rendement, ni une garantie de remboursement du capital, ni une confirmation de votre éligibilité à un avantage fiscal.
La campagne de souscription est prévue du 2 novembre au 31 décembre 2026, sauf clôture anticipée si le montant maximal de 500 000 € est atteint.
Quelle rémunération puis-je percevoir ?
Les titres participatifs de La CleF prévoient une rémunération annuelle brute composée de deux parties :
- Une rémunération fixe de 1 % par an, calculée sur la valeur nominale du titre.
- Une rémunération variable de 3,75 %, calculée sur une assiette égale à 40 % de la valeur nominale initiale du titre, conformément aux modalités prévues par le contrat d’émission.
Pour un titre de 100 €, l’assiette de calcul de la rémunération variable est donc de 40 €. Une rémunération variable de 3,75 % de cette assiette représente 1,5 € par titre et par année complète, soit l’équivalent de 1,5 % de sa valeur nominale.
Cette rémunération variable est acquise dès lors que le résultat d’exploitation annuel de la SCIC La CleF est strictement supérieur à 75 000 €.
Ainsi, pour un titre de 100 €, la rémunération annuelle brute prévue est de :
- 1 € au titre de la rémunération fixe, selon les conditions du contrat d’émission ;
- 1,5 € supplémentaire au titre de la rémunération variable, si la condition de résultat est remplie.
La rémunération contractuelle totale peut ainsi atteindre 2,5 € brut par an pour un titre de 100 €, soit l’équivalent de 2,5 % de sa valeur nominale initiale.
La rémunération variable n’est pas garantie. Le versement effectif des rémunérations dépend des modalités contractuelles et de la situation financière de la coopérative, comme indiqué ci-dessus.
Nous recommandons de n’y consacrer qu’une partie de votre épargne dont vous n’aurez pas besoin à court ou moyen terme.
Pendant combien de temps mon argent est-il investi ?
Les titres participatifs sont conçus pour un investissement de long terme, avec un horizon d’au moins sept ans.
Le remboursement peut intervenir à l’initiative de La CleF, dans les conditions prévues par le contrat d’émission, à l’issue d’un délai qui ne peut être inférieur à sept ans. La CleF s’engage à proposer le remboursement dès lors que la période de 7 ans sera échue pour tout souscripteur.
Cela signifie que vous ne devez pas considérer cet investissement comme une épargne disponible à tout moment.
Nous recommandons de n’y consacrer qu’une partie de votre épargne dont vous n’aurez pas besoin à court ou moyen terme.
Mon investissement me donne-t-il droit à une réduction d'impôt ?
La souscription de titres participatifs émis par une société coopérative peut ouvrir droit à une réduction d’impôt sur le revenu dans le cadre du dispositif IR-PME, communément appelé « Madelin ».
La CleF est une Société Coopérative d’Intérêt Collectif (SCIC), agréée Entreprise Solidaire d’Utilité Sociale (ESUS). Le Code général des impôts prévoit l’éligibilité des souscriptions nouvelles de titres participatifs de sociétés coopératives, sous réserve que toutes les conditions légales applicables soient respectées, tant par la société émettrice que par le souscripteur.
Quel est le montant de la réduction d'impôt ?
Le taux de droit commun du dispositif IR-PME est de 18 % du montant des versements éligibles.
Un taux majoré de 25 % est prévu pour certaines souscriptions dans des entreprises agréées ESUS. Pour les versements effectués à compter du 1er octobre 2026, son application dépend toutefois de l’entrée en vigueur réglementaire prévue par les textes, notamment d’une décision de la Commission européenne et d’un décret.
Le taux effectivement applicable à la levée de fonds de La CleF doit donc être confirmé au regard des dispositions en vigueur à la date du versement.
Quelles sont les principales conditions pour en bénéficier ?
Pour prétendre à cette réduction d’impôt, le souscripteur doit notamment :
- Être une personne physique fiscalement domiciliée en France.
- Souscrire des titres participatifs nouvellement émis par La CleF, et non acquérir des titres déjà émis auprès d’un autre détenteur.
- Réaliser une souscription éligible, dans le respect des conditions prévues par le Code général des impôts.
- Conserver les titres jusqu’au 31 décembre de la cinquième année suivant celle de la souscription, sauf exceptions prévues par la loi.
- Respecter les plafonds de versements éligibles et les règles applicables à sa situation fiscale personnelle.
Pour les souscriptions réalisées en 2026, l’obligation générale de conservation des titres court donc jusqu’au 31 décembre 2031.
Par ailleurs, l’avantage fiscal peut être remis en cause en cas de remboursement des apports par la société avant le 31 décembre de la septième année suivant celle de la souscription, soit le 31 décembre 2033 pour un investissement réalisé en 2026, sous réserve des dispositions et exceptions légales applicables.
Ces règles fiscales sont distinctes des conditions contractuelles de remboursement des titres participatifs, qui ne garantissent pas leur remboursement à sept ans.
Existe-t-il des plafonds ?
Le dispositif IR-PME prévoit des plafonds annuels de versements éligibles, en principe de 50 000 € pour une personne seule et 100 000 € pour un couple soumis à imposition commune, sous réserve des règles applicables à l’ensemble des investissements concernés.
La réduction est également soumise aux règles de plafonnement des avantages fiscaux et, selon les cas, aux mécanismes légaux de report.
Le montant effectivement utilisable dépend de l’impôt dû par le contribuable et de sa situation fiscale.
Comment bénéficier de la réduction d'impôt ?
Sous réserve de l’éligibilité de l’opération, le souscripteur devra déclarer son investissement lors de sa déclaration de revenus correspondant à l’année du versement.
Pour les versements effectués en 2026, la réduction éventuelle sera donc à déclarer en 2027, au titre des revenus de 2026.
Il devra conserver les justificatifs de souscription que nous lui remettrons et qui sont susceptibles d’être demandés par l’administration fiscale.
Et si je souhaite connaître mon avantage fiscal potentiel avant d'investir ?
Notre simulateur en ligne vous permettra d’estimer la réduction d’impôt susceptible d’être associée à votre investissement, selon le montant souscrit et les hypothèses fiscales en vigueur.
Attention : cette simulation ne constitue pas une attestation d’éligibilité fiscale. Le bénéfice effectif de la réduction reste subordonné au respect de l’ensemble des conditions légales, à la situation fiscale du souscripteur et aux dispositions applicables à la date de son investissement.
Enfin, une réduction d’impôt éventuelle ne doit pas faire oublier les risques de l’investissement, notamment celui de perdre tout ou partie du capital investi.
3. Comment La CleF cherche-t-elle à maîtriser les risques
Mon argent est-il en sécurité ?
Votre capital n’est pas garanti.
Comme pour tout investissement dans une entreprise non cotée, vous pouvez perdre une partie ou la totalité des sommes investies.
Notre responsabilité consiste à construire un modèle immobilier économiquement soutenable et à circonscrire les risques avant d’engager les opérations, dans une logique de robustesse.
L’activité de La CleF repose notamment sur la recherche d’équilibres financiers à long terme, la mobilisation de financements complémentaires et la constitution d’un portefeuille de projets répondant à des besoins locaux avérés.
Au-delà de la rémunération que nous verserons aux investisseurs citoyens, notre logique s’appuie sur la réalisation d’immobiliers à prix coûtant, permettant ensuite de louer ou de céder les biens dans des conditions plus abordables aux utilisateurs. Cette démarche concourt à la fois à élargir la clientèle, à améliorer sa solvabilité et donc à réduire le risque de vacances et d’impayés, qui reste toutefois intégré, par prudence, dans le bilan prévisionnel des opérations.
Enfin, en tant que foncière solidaire, il nous est possible d’obtenir un allongement de la la durée d’amortissement en cas de dégradation de perception des recettes.
Ces principes contribuent certes à fortement circonscrire les risques, mais ils ne les suppriment pas.
Comment La CleF sélectionne-t-elle ses projets ?
La CleF développe des opérations immobilières dont la finalité concilie à la fois équilibre économique, utilité sociale et impact territorial.
Avant d’engager une opération, plusieurs dimensions sont étudiées :
- L’utilité locale : le projet répond-il à un besoin réel et prioritaire de logements, de commerces ou de services ?
- La faisabilité immobilière : le bâtiment ou le terrain est-il adapté au programme envisagé ?
- L’équilibre économique : les investissements, financements, charges et recettes permettent-ils d’envisager une exploitation soutenable ?
- Les conditions d’occupation : les futurs logements et locaux pourront-ils répondre durablement à la demande ?
- Les risques de réalisation : quels sont les aléas techniques, administratifs et financiers à anticiper pour rendre le modèle robuste aux incertitudes ?
Cette approche de robustesse vise bien à rendre compatible utilité territoriale et viabilité économique. Un projet utile ne suffit pas : il doit également pouvoir trouver un équilibre financier dans le temps.
Pourquoi les projets sont-ils financés avec plusieurs partenaires ?
La CleF ne cherche pas à financer seule l’intégralité de ses opérations.
En fonction des projets, elle mobilise différentes ressources : emprunts bancaires, subventions publiques, apports en fonds propres ou quasi-fonds propres et partenariats spécifiques.
L’épargne citoyenne intervient en complément de ces autres financements.
Cette organisation permet de ne pas faire reposer tout le financement d’un projet sur les seules souscriptions citoyennes. Elle implique toutefois une dépendance à l’obtention des financements attendus, qui constitue elle-même un risque que nous cherchons à circonscrire avant de proposer une opération aux investisseurs citoyens.
Que se passe-t-il si un commerce ferme ou si un logement reste vacant ?
La CleF a pleinement conscience que la pérennité de ses opérations immobilières dépend notamment de la capacité de ses occupants à exercer durablement leur activité et à payer leurs loyers.
Notre première manière de limiter le risque est donc de créer les conditions de réussite de nos locataires. Plutôt que de rechercher les loyers les plus élevés, nous privilégions des loyers modérés (au moins 20% en deçà des prix du marché) et adaptés à l’activité accueillie, pour permettre aux commerçants, artisans et autres acteurs économiques de consacrer davantage de ressources au développement de leur activité.
Cette philosophie s’accompagne de plusieurs dispositifs complémentaires :
- Des études de marché pour chaque projet
Avant d’engager une opération, La CleF réalise une étude de marché afin d’apprécier les besoins locaux, la pertinence des activités envisagées, les perspectives d’occupation des locaux comme la visibilité ou la bonne localisation de l’immobilier à réactiver. Cette analyse contribue à réduire le risque de développer des surfaces inadaptées à la demande réelle.
- Des prévisions financières prudentes
Dans les bilans prévisionnels des opérations générant des revenus locatifs, La CleF intègre une provision sur vacances et impayés représentant entre 8 à 12 % des loyers prévisionnels sur la période d’exploitation, destinée à couvrir les potentiels risques locatifs.
Cette marge de prudence permet de tester la capacité des opérations à maintenir leur équilibre économique malgré des recettes inférieures aux prévisions et d’assurer une certaine robustesse du modèle économique. Elle ne constitue toutefois pas, à elle seule, une réserve de trésorerie ou une garantie contre les pertes.
- Des projets construits avec les communes et des occupants sélectionnés avec attention
Chaque projet est travaillé en lien étroit avec la commune concernée, afin de répondre à des besoins identifiés et de favoriser l’intégration des activités dans la vie locale.
Les porteurs de projets appelés à occuper les locaux font l’objet d’une analyse attentive de leur activité, de leur modèle économique et de leur capacité à s’inscrire durablement dans le territoire.
- Un accompagnement des activités au-delà de la simple location
La CleF ne se limite pas à mettre des locaux à disposition. Elle cherche également à accompagner dans le temps les acteurs économiques qui les occupent, en contribuant à l’animation et à l’attractivité des lieux avec le concours d’une agence digitiale et de communication, co-fondatrice de la coopérative : communication, relais sur les réseaux sociaux, événements, mise en réseau des acteurs et initiatives collectives.
Notre conviction est simple : un lieu vivant, attractif et bien intégré dans son territoire offre de meilleures perspectives de pérennité à ses occupants.
- Une capacité d’anticipation face aux difficultés
Malgré ces précautions, un commerce peut fermer, un locataire peut rencontrer des difficultés de paiement ou un logement peut rester vacant.
La CleF doit alors rechercher des solutions adaptées : accompagnement du locataire en difficulté, recherche d’un nouvel occupant ou adaptation des conditions d’exploitation lorsque cela est possible.
L’ensemble de ces mesures vise à réduire la probabilité et les conséquences des difficultés locatives et renforcent la robistesse du modèle économique des projets. Elles ne permettent cependant pas de supprimer totalement les risques : une vacance prolongée, des impayés importants ou la défaillance de plusieurs occupants peuvent affecter les résultats de la coopérative et sa capacité à honorer ses engagements financiers.
Pourquoi investir dans plusieurs projets plutôt que dans un seul bâtiment ?
Les titres participatifs financent l’activité de La CleF dans son ensemble, et non un immeuble déterminé.
Cette logique permet à la coopérative d’affecter les ressources collectées aux besoins de ses différentes opérations, en fonction de leur avancement.
Elle offre la possibilité de répartir progressivement les investissements entre plusieurs projets, territoires et usages : logements, commerces, services et activités.
Mais il faut bien comprendre la contrepartie : vous êtes exposé à la situation financière globale de La CleF, et non uniquement aux performances d’un projet que vous auriez choisi.
Qui décide de l'utilisation des fonds ?
La CleF est une Société Coopérative d’Intérêt Collectif (SCIC).
Son fonctionnement repose sur une gouvernance collective associant plusieurs catégories de sociétaires, avec pour objectif de concilier l’intérêt général, les besoins des territoires et la viabilité économique de la coopérative.
Les décisions d’investissement et de gestion relèvent de ses organes de gouvernance et de direction, conformément à ses statuts.
Les détenteurs de titres participatifs ne disposent pas, du seul fait de leur investissement, de droits de vote dans ces instances.
4. Investir en connaissance de cause
Quels sont les principaux risques de cet investissement ?
Quatre risques doivent particulièrement retenir votre attention :
- Le risque de perte en capital : en cas de difficultés financières de La CleF, vous pouvez perdre tout ou partie de votre investissement.
- Le risque d’illiquidité : les titres ne sont pas cotés sur un marché organisé. Il peut être difficile de les céder ou de récupérer les fonds investis avant leur remboursement éventuel.
- Le risque de rémunération : la partie variable dépend des résultats de la coopérative et le paiement des rémunérations n’est pas garanti.
- Les risques immobiliers et financiers : retards de chantier, surcoûts, difficultés d’occupation, baisse des recettes ou évolution des conditions de financement peuvent peser sur la situation économique des opérations par La CleF.
La liste détaillée des risques figure dans le Document d’information synthétique (DIS).
Nous vous encourageons à en prendre connaissance avant toute décision.
Où puis-je consulter les informations détaillées avant de souscrire ?
L’ensemble des caractéristiques de l’investissement est présenté dans le Document d’information synthétique (DIS), accompagné des conditions d’émission des titres participatifs.
Ces documents précisent notamment le fonctionnement des titres, leurs conditions de rémunération et de remboursement, la situation de La CleF et les risques associés.
Nous vous invitons à les lire attentivement et à nous contacter si vous souhaitez obtenir des précisions.
Information importante
Communication à caractère promotionnel relative à une offre de titres participatifs émis par la SCIC La CleF.
Cette offre ne donne pas lieu à un prospectus soumis à l’approbation de l’Autorité des marchés financiers (AMF).
L’investissement comporte notamment un risque de perte partielle ou totale du capital, un risque d’illiquidité et un risque de non-versement des rémunérations attendues. Le remboursement du capital n’est pas garanti.
Avant toute souscription, consultez le Document d’information synthétique (DIS) et le contrat d’émission, disponibles sur la page consacrée à l’offre.